
Resumo: STF decide que créditos presumidos de ICMS não integram a base de cálculo de PIS e Cofins; decisão do RE 835818 mantém entendimento do TRF-4 e aponta divergências entre ministros sobre impacto fiscal e pacto federativo.
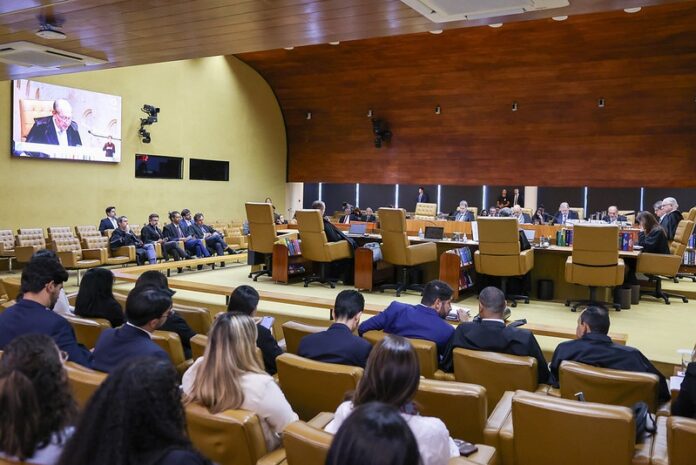
O STF decidiu, em julgamento do Recurso Extraordinário (RE) 835818, que os créditos presumidos de ICMS não devem compor a base de cálculo do PIS e da Cofins. A decisão, tomada na quarta-feira (7), reafirma o entendimento já fixado pelo TRF-4 de que tais créditos não caracterizam receita ou faturamento das empresas.
A maioria dos ministros, incluindo o relator Marco Aurélio, argumentou que os créditos são frutos de renúncia fiscal e não representam riqueza nova ou disponibilidade econômica. O ministro Dias Toffoli, que alterou seu entendimento, destacou que a tributação poderia gerar insegurança jurídica ao permitir que a União reduzisse indiretamente benefícios fiscais concedidos pelos estados.
Por outro lado, um grupo de ministros, liderado por Gilmar Mendes, defendeu que o crédito presumido de ICMS se incorpora ao patrimônio da empresa, configurando uma vantagem econômica efetiva. O ministro Alexandre de Moraes também ressaltou que a questão envolve o pacto federativo, pois excluir esses créditos da base de cálculo poderia impactar a incidência de tributos federais.
A tese de repercussão geral fixada foi a seguinte: “Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do ICMS.”