TRF-1 livra empresas do Simples da ACB da retenção de IR a 10% sobre lucros acima de R$ 50 mil/mês
RESUMO: Micro e pequenas empresas do Simples Nacional associadas à ACB ficam desobrigadas de retenção de 10% de IR sobre lucros e dividendos acima de R$ 50 mil mensais; decisão unânime da 8ª Turma do TRF-1, ainda passível de recurso.
Teixeira de Freitas, BA — Micro e pequenas empresas do Simples Nacional associadas à ACB garantiram a não retenção de 10% do Imposto de Renda sobre lucros e dividendos superiores a R$ 50 mil mensais pagos a uma pessoa física, conforme decisão unânime da 8ª Turma do TRF-1 na quarta-feira, dia 4.
A Lei 15.270, sancionada em novembro de 2025, criou a cobrança de 10% na fonte sobre lucros e dividendos acima de R$ 50 mil mensais a partir de janeiro de 2026. A ACB moveu ação para contestar a cobrança; a primeira instância encerrou o processo sem analisar o mérito.
O TRF-1 afastou a cobrança e determinou que a Receita Federal não cobre o 10% nem aplique penalidades enquanto a decisão estiver em vigor.
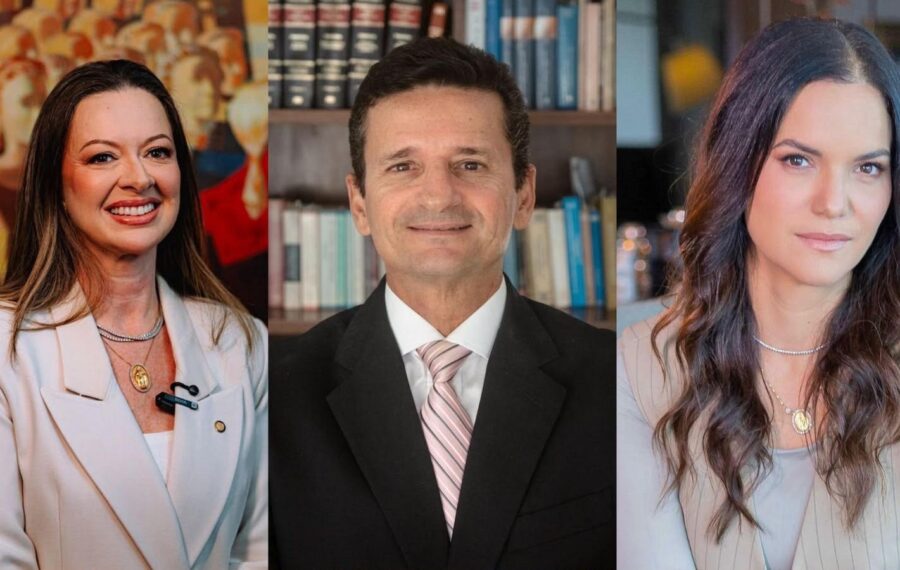
Para os advogados da ACB, Marcelo Nogueira Reis e Roberta Maia Broder, o tribunal reconheceu que as empresas do Simples Nacional têm proteção constitucional e por lei complementar, impedindo que uma norma comum retire esse benefício.
A Procuradoria-Geral da Fazenda Nacional ainda pode recorrer, e o tema não está encerrado.
Isabela Suarez, presidente da ACB, afirmou que a entidade não se omitiu diante de medida com potencial de aumentar custos e insegurança para empreendedores; disse que buscou a Justiça, recorreu e continua defendendo os direitos de quem empreende.