
Crédito rural do BNDES pode ser pago em até 15 anos
Resumo
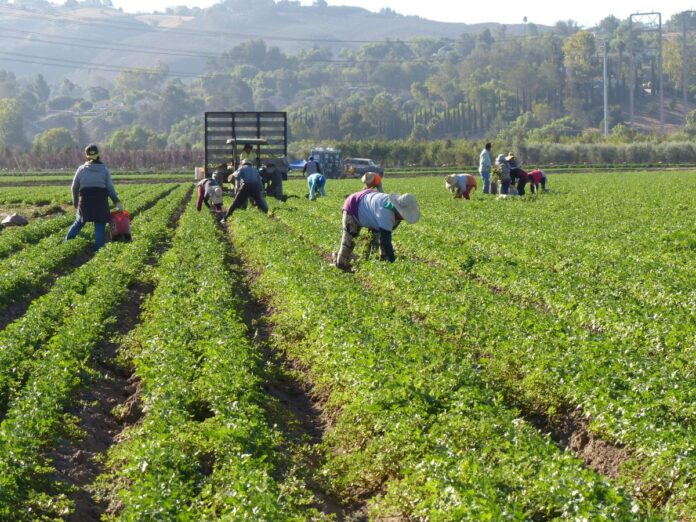
BNDES detalha o funcionamento do Crédito Rural e ressalta que, dentro desse guarda-chuva, foi criada em 2024 a linha CPR BNDES, que permanece disponível ao longo de todo o ano. A atuação ocorre por meio de uma rede de mais de 90 agentes financeiros credenciados, responsáveis por levar as soluções financeiras aos produtores rurais e às cooperativas em todo o país.
A linha CPR BNDES abrange Cédulas de Produto Rural Financeira (CPR-F) e Certificados de Direitos Crédito do Agronegócio (CDCA) lastreados em créditos do agronegócio. Esses títulos podem ser emitidos por micro, pequenos e médios produtores rurais e por cooperativas com faturamento anual de até R$ 300 milhões, bem como por empresas desses portes que atuem na comercialização, beneficiamento ou industrialização de insumos, máquinas, produtos agropecuários e afins.
Os recursos são destinados a investimentos, à aquisição de máquinas e equipamentos, ao custeio e ao apoio a cooperativas, além de operações lastreadas em CPR-F ou CDCA. As instituições parceiras analisam o financiamento, negociam as condições com os clientes dentro de regras e limites definidos pelo BNDES e assumem o risco de inadimplência, podendo aprovar ou rejeitar o pedido conforme o caso.
Um diferencial citado pela instituição é a disponibilidade contínua de recursos, independentemente do orçamento dos Programas Agrícolas do Governo Federal (PAGFs). Em outras palavras, o Crédito Rural do BNDES está acessível durante todo o ano, oferecendo planejamento estável para produtores de diversos portes.
Além do benefício doméstico, a linha CPR BNDES permite financiamento com custo financeiro em dólar, o que facilita operações de exportação ou venda a companhias que atuam no comércio exterior. Dessa forma, produtores que comercializam fora do país podem acompanhar variações cambiais no pagamento, ampliando as possibilidades de utilização dos recursos.
A rede de agentes credenciados, que inclui bancos de fomento, bancos regionais, cooperativas de crédito e instituições públicas e privadas, facilita a desconcentração do crédito e amplia a presença do BNDES em todo o território nacional. O objetivo é manter o acesso a recursos de forma estável, mesmo diante de oscilações nos programas agrícolas federais.
Observação editorial: Conteúdo institucional patrocinado pelo BNDES, com foco em informações oficiais sobre o Crédito Rural e a linha CPR BNDES.
Resumo: BNDES apresenta crédito rural com até 100% de cobertura, prazos de até 15 anos para investimentos (carência de até 3 anos) e até 10 anos para máquinas (carência de até 2 anos). A plataforma BNDES Impulso facilita pedidos 100% digitais para micro e pequenas empresas a partir de R$ 1 mil. São mais de 16 programas, incluindo Pronaf, Pronamp, Inovagro e Renovagro, com foco em produtividade, liquidez e sustentabilidade.
Principais diferenciais: taxas a partir de 0,75% ao ano em investimentos na região Norte e Nordeste; isenções de IOF em linhas específicas; suporte a custeio, investimento e comercialização.
Impacto econômico: o crédito rural é visto como ferramenta essencial para manter a produção, ampliar tecnologia no campo e promover desenvolvimento sustentável.
Fontes: materiais oficiais do BNDES e diretrizes de crédito rural, com transparência editorial do PrimeiroJornal.
O BNDES detalha as modalidades do Crédito Rural com foco em apoiar produtores rurais e empresas do setor, apresentando condições para custeio, investimentos e comercialização. O crédito para investimentos pode chegar a até 15 anos de prazo, com carência de até 3 anos; para aquisição de máquinas e equipamentos, o prazo é de até 10 anos, com carência de até 2 anos, e o financiamento pode cobrir até 100% do orçamento previsto.
Diferenciais e taxas – entre os principais atrativos, estão taxas a partir de 0,75% ao ano para investimentos e aquisição de máquinas nas regiões Norte e Nordeste, bem como a possibilidade de financiamento de até 100% do valor. O conjunto de programas é amplo, com mais de 16 linhas, incluindo Pronaf, Pronamp, Inovagro e Renovagro. Em linhas específicas, há isenção de IOF.
BNDES Impulso – outra aposta do banco é a plataforma digital para micro e pequenas empresas e produtores rurais. A ferramenta permite enviar pedidos de financiamento de forma simples, rápida e 100% digital, com propostas encaminhadas a agentes financeiros parceiros (fintechs, instituições de microcrédito e bancos credenciados) que realizam a análise de risco e a concessão do crédito. É possível solicitar valores a partir de R$ 1 mil. Para usar, o usuário deve acessar o site gov.br e autorizar o acesso a dados de faturamento e histórico de crédito.
Modalidades do Crédito Rural incluem custeio (quitar custos da produção como sementes e insumos), investimentos (aquisição de bens duráveis, como máquinas) e comercialização (financiar a venda, armazenagem etc.). A CNA (Confederação da Agricultura e Pecuária do Brasil) destaca que o recurso é uma ferramenta para manter e qualificar as produções agropecuárias, contribuindo para a liquidez e o desenvolvimento sustentável do setor.
Contexto e referências – o material cita também a seção BNDES para Crédito Rural e BNDES Impulso como sites oficiais para consulta de condições e aplicações.