Economista ligado ao Plano Real acusa Banco Central de gerar rombo fiscal com juros
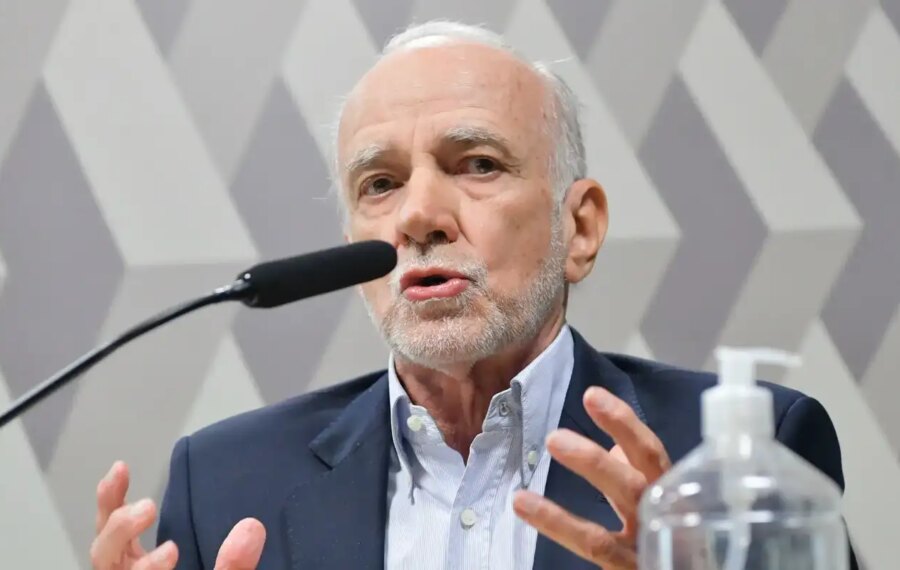
RESUMO: O economista André Lara Resende, ex-diretor do BC e ex-presidente do BNDES, contesta a condução da política de juros, defendendo novas regras para despesas e juros no Brasil. O texto afirma que o déficit é pequeno e que a maior pressa fiscal está nos juros, não nos gastos primários.
O economista André Lara Resende, integrante da equipe responsável pelo Plano Real, ganhou notoriedade ao sustentar que o Banco Central mantém uma taxa de juros elevada com base numa teoria considerada desatualizada, contribuindo para o desequilíbrio fiscal. O artigo discutido propõe regras novas para as despesas públicas e para a política de juros no país.


Segundo o texto, a teoria econômica defendida pelo mercado financeiro e pelo BC para justificar a taxa Selic de 13,75% ao ano é questionada pelo autor, que aponta que o Brasil apresenta uma das taxas reais de juros mais altas do mundo, conforme ranking da Moneyou.
Escrito antes do primeiro turno, o artigo afirma que há críticos que, cientes de que juros elevados inviabilizam o país, optam pelo conforto do consenso em detrimento da verdade.
O Banco Central defende os juros elevados, entre outros motivos, por pressões inflacionárias e por déficits primários nas contas públicas, que decorrem quando as despesas primárias superam a arrecadação e alimentam a inflação.
Dívida e déficit públicos
Apesar de reconhecer que o Brasil gasta mal e aloca recursos de forma irracional em áreas como emendas parlamentares, vantagens salariais do Judiciário e isenções tributárias, Resende sustenta que o déficit fiscal do país é pequeno, entre os menores do mundo. Ele afirma que, ao excluir o serviço da dívida, as contas estariam quase equilibradas, e a despesa principal do Estado seria com os juros da dívida.
“Acuso a grande imprensa de repetir, sem exame, que o problema está no gasto primário, quando está nos juros. Acuso os analistas do mercado financeiro de confundir o interesse dos rentistas com a racionalidade econômica.”
Dados oficiais indicam que a dívida pública brasileira subiu de 71,7% do PIB em 2022 para cerca de 82,9% do PIB em agosto de 2026. Analistas do mercado, por sua vez, têm pressionado por cortes de despesas da União, o que tende a afetar políticas sociais.
Para ele, o crescimento da dívida é insustentável, mas o problema não reside nos gastos primários — as despesas com serviços públicos que o mercado costuma cobrar para reduzir.
Nos últimos anos, exceto durante a Covid-19, o resultado primário foi apenas levemente negativo; o déficit nominal, puxado pelos juros, permaneceu elevado e aproxima-se de 10% do PIB.
Conclui que o equilíbrio das contas públicas não é condição necessária nem suficiente para o bom funcionamento da política econômica.
Formado pela PUC-Rio e com PhD pelo MIT, Resende permanece ativo no debate econômico brasileiro. O artigo relacionado circula com o título Eu Acuso: Uma Proposta para Eliminar os Juros Absurdos, associado ao trabalho do ex-diretor do BC e ex-presidente do BNDES.
LEDE: Embora haja quem questione a eficácia de manter juros elevados para conter o endividamento, o economista André Lara Resende propõe um regime fiscal e monetário de longo prazo com metas conjuntas para dívida pública e juros. O Banco Central, por outro lado, defende a continuidade da taxa Selic alta como instrumento para frear a inflação, lembrando que dispõe de reservas internacionais superiores a US$ 350 bilhões.
Novo regime fiscal e monetário
Proposta de longo prazo o especialista que ajudou a elaborar o Plano Real sustenta que não há corte de gastos capaz de interromper o crescimento da dívida em relação ao PIB sem reduzir o juros para acompanhar o crescimento nominal da economia, em um horizonte de quatro a cinco anos. Como proposta, Lara Resende sugere um regime fiscal e monetário coordenado, com metas fiscais e de juros anunciadas de forma conjunta.
Intervenção cambial ele acrescenta que a atuação do Banco Central no câmbio pode ser necessária para evitar depreciação acelerada do real, destacando que o BC dispõe de reservas internacionais de mais de US$ 350 bilhões para esse fim, caso seja necessário.
Juros altos: justificativa do BC
Em defesa da Selic elevada o BC sustenta que a atual taxa de juros é essencial para manter a inflação sob controle, uma vez que uma Selic alta reduz o crescimento econômico e a demanda, contribuindo para a queda de preços.
Contexto institucional comunicados oficiais do Comitê de Política Monetária (Copom) apontam fatores como aquecimento da economia, mercado de trabalho aquecido e trajetória dos gastos públicos como fontes de pressão inflacionária, o que, segundo o BC, justifica a postura de juros elevados.
Crítica ao modelo macroconvencional o economista critica a relação entre desemprego e inflação preconizada pelo modelo tradicional, afirmando que a visão amplamente repetida na mídia já é contestada por economistas conservadores e não corresponde a uma lei imutável da economia.
Impacto da política de juros ele reconhece que reduzir juros pode elevar a inflação, mas afirma que esse efeito é de curto prazo e transitório, sugerindo que o foco deve ser a construção de políticas com prazo de referência mais amplo.
“As metas de inflação seriam anunciadas em conjunto com metas para a taxa básica de juros. O BC se comprometeria a manter a taxa básica num intervalo entre a meta de inflação, 3%, e taxa de crescimento nominal potencial”, explicou.
“A economia tem um problema básico: a extraordinariamente alta taxa básica de juros. Um problema que tem solução clara. Só é preciso vencer os preconceitos associados a uma teoria monetária e fiscal anacrônica”, concluiu.